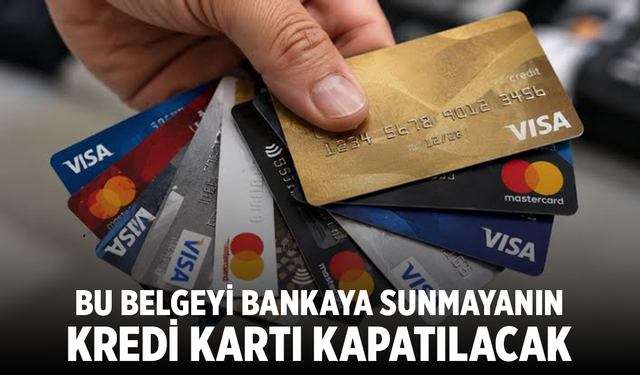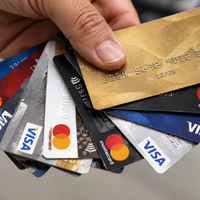
Bankalar, gelir düzeyiyle uyumsuz para transferleri ve şüpheli hesap hareketleri nedeniyle müşterilerinden gelir belgesi veya paranın kaynağını gösteren resmi evraklar talep edebiliyor. İstenen belgelerin sunulmaması durumunda bazı bankacılık işlemleri kısıtlanabiliyor, belirli koşullarda müşteriyle olan bankacılık ilişkisi sonlandırılabiliyor.
Türkiye’de bankalar, kara para aklama ve yasa dışı finansal faaliyetlerle mücadele kapsamında müşterilerinin hesap hareketlerini izliyor. Mali Suçları Araştırma Kurulu (MASAK) mevzuatı ve ilgili düzenlemeler doğrultusunda yürütülen kontrollerde, olağan dışı para transferleri ve müşterinin finansal profiliyle uyumsuz işlemler incelemeye alınabiliyor.
Bu süreçte bankalar, işlemlerin kaynağını açıklamak amacıyla müşterilerinden gelir belgesi ve çeşitli resmi evraklar isteyebiliyor. Talep edilen belgelerin sunulmaması veya işlemlerin yeterince açıklanamaması halinde hesap ve kart kullanımına yönelik kısıtlamalar gündeme gelebiliyor.
BANKALAR HANGİ DURUMLARDA GELİR BELGESİ İSTİYOR?
Bankalar, müşterilerinin hesap hareketlerini değerlendirirken yalnızca para transferinin tutarını değil, işlemlerin sıklığını, niteliğini ve müşterinin bilinen finansal durumunu da dikkate alabiliyor.
Düzenli geliriyle uyumlu olmayan para girişleri, kısa sürede gerçekleştirilen yüksek tutarlı transferler ve yoğun nakit yatırma işlemleri ek incelemeye konu olabiliyor.
Bu tür durumlarda müşterilerden maaş bordrosu, vergi beyannamesi, satış sözleşmesi veya paranın kaynağını gösteren diğer belgeler talep edilebiliyor.
HESAP HAREKETLERİNDE BELİRLİ BİR ALT LİMİT VAR MI?
Bankaların incelemeleri yalnızca yüksek tutarlı para transferleriyle sınırlı değil. İşlemlerin müşterinin finansal profiliyle uyumlu olup olmadığı da değerlendirmede önem taşıyor.
Örneğin, düzenli geliri düşük olan bir kişinin hesabına kısa süre içinde çok sayıda ve yüksek tutarlı para transferi yapılması, işlemlerin kaynağının araştırılmasına neden olabiliyor.
Benzer şekilde, art arda gerçekleştirilen nakit yatırma işlemleri ve olağan dışı para hareketleri de açıklama talebine yol açabiliyor.
Bu nedenle bütün müşteriler için geçerli, her durumda incelemeyi başlatan tek bir tutar sınırından söz etmek mümkün değil. Değerlendirme, işlemin özelliklerine ve ilgili mevzuat kapsamındaki yükümlülüklere göre yapılabiliyor.
BANKALARIN İSTEYEBİLECEĞİ GELİR BELGELERİ
Paranın kaynağının açıklanması gerektiğinde, işlemin niteliğine göre farklı belgeler istenebiliyor.
Maaş ve düzenli gelirler için maaş bordrosu, SGK hizmet dökümü veya ilgili gelir kayıtları kullanılabiliyor. Ev ve araç satışlarından elde edilen tutarlar için tapu kayıtları, satış sözleşmeleri ve ödeme dekontları talep edilebiliyor.
Ticari faaliyetlerden kaynaklanan para hareketlerinde faturalar, vergi beyannameleri ve işletmenin mali kayıtları önem taşıyor. Miras yoluyla edinilen varlıklar için ise veraset ilamı ve ilgili resmi belgeler, paranın kaynağının açıklanmasına yardımcı olabiliyor.
Talep edilen belgeler, işlemin türüne ve bankanın ihtiyaç duyduğu bilgilere göre değişebiliyor.
BELGELER SUNULMAZSA HESAP VE KREDİ KARTLARI KAPATILABİLİR Mİ?
Bankaların mevzuat kapsamındaki bilgi ve belge taleplerinin karşılanmaması, bazı işlemlerin gerçekleştirilmesini engelleyebiliyor. Somut duruma ve uygulanabilir yasal düzenlemelere bağlı olarak hesaplara veya kartlara kısıtlama getirilebiliyor.
Gerekli koşulların oluşması halinde banka, müşteriyle olan iş ilişkisini de sonlandırabiliyor. Şüpheli işlem değerlendirmesi sonucunda ilgili mevzuat uyarınca MASAK’a bildirim yapılması da mümkün olabiliyor.
Ancak her gelir belgesi talebi, hesabın veya kredi kartının otomatik olarak kapatılacağı anlamına gelmiyor. Uygulanacak tedbirler, işlemin niteliğine, bankanın yasal yükümlülüklerine ve somut olayın koşullarına göre değişiyor.
BANKA HESAPLARINDA SORUN YAŞAMAMAK İÇİN NE YAPILMALI?
Müşterilerin, özellikle yüksek tutarlı para hareketlerinde işlemin kaynağını gösteren sözleşme, fatura, dekont ve benzeri belgeleri saklaması önem taşıyor.
Bankadan bilgi veya belge talebi gelmesi halinde talebin içeriğinin dikkatle incelenmesi ve istenen evrakların belirtilen süre içinde iletilmesi gerekiyor. Anlaşılmayan durumlarda bankanın müşteri temsilcisiyle iletişime geçilerek hangi belgelerin gerekli olduğu öğrenilebiliyor.
Özetle, yasal yollarla elde edilen paranın banka hesabına yatırılması tek başına mevzuata aykırılık oluşturmuyor. Bununla birlikte, işlemlerin kaynağının gerektiğinde belgelerle açıklanabilmesi, bankacılık işlemlerinde yaşanabilecek sorunların önlenmesi açısından önem taşıyor.